Remplacement pare brise sans avance de frais
Un pare-brise fissuré ne devrait jamais coûter un centime de trésorerie à votre portefeuille : entre franchise bris de glace, garantie constructeur et règlement direct, il existe des solutions pour rouler sans avancer d'argent. Encore faut-il savoir qui contacter en premier, l'assureur ou le garage, et quelles pièces justificatives préparer pour éviter tout blocage.
Temps de lecture : ~8 minutes
Pourquoi le remplacement de pare-brise sans avance de frais change la donne
Un impact de pare-brise s'aggrave vite : un gravillon qui laisse un simple point d'impact peut se transformer en fissure de 20 cm après une variation de température ou un dos d'âne un peu brusque. Beaucoup d'automobilistes repoussent l'intervention par crainte du coût, alors que la garantie bris de glace est incluse dans la quasi-totalité des contrats d'assurance tous risques et dans de nombreux contrats au tiers étendu.
Le principe du règlement direct repose sur une convention entre le garage et l'assureur : le professionnel facture directement la compagnie, déduction faite de la franchise éventuelle, sans que le client n'ait à régler puis à se faire rembourser. Concrètement, cela signifie que vous n'ouvrez jamais votre carte bancaire pour le montant de la prestation, sauf si une franchise reste à votre charge selon les termes de votre contrat.
Cette mécanique évite aussi les délais de remboursement qui peuvent s'étirer sur plusieurs semaines chez certains assureurs. Un détail qui compte quand on a besoin de récupérer son véhicule rapidement pour continuer à travailler ou déposer les enfants à l'école.
Qui peut en bénéficier concrètement ?
La prise en charge sans avance de frais s'applique dans la grande majorité des cas suivants :
- Contrat tous risques avec option bris de glace incluse
- Contrat au tiers étendu comportant une garantie vitrage
- Véhicule encore sous garantie constructeur pour un défaut de fabrication avéré
- Sinistre reconnu comme non responsable avec un tiers identifié
À l'inverse, un contrat au tiers simple sans option bris de glace ne couvre généralement pas ce type de sinistre : il faut alors vérifier les conditions générales avant de prendre rendez-vous, pour éviter une mauvaise surprise au moment de la facturation.
Comment se déroule la prise en charge avec l'assurance
Le parcours administratif suit une logique précise qu'il vaut mieux connaître avant de se présenter en garage. La méthode varie légèrement selon que vous contactez d'abord votre assureur ou directement le réparateur agréé.
- Constat de l'impact ou de la fissure : prenez une photo nette du dommage, notez la date et les circonstances (projection de gravillon, choc, etc.).
- Déclaration à l'assureur : via l'application, le site client ou par téléphone, sous un délai généralement compris entre 2 et 5 jours ouvrés selon les contrats.
- Choix du réparateur : certains contrats imposent un réseau agréé, d'autres laissent le libre choix. Vérifiez cette clause pour éviter un refus de prise en charge.
- Devis et validation : le garage transmet un devis détaillé à l'assureur, qui valide ou ajuste selon le barème conventionnel.
- Intervention et calibrage : remplacement du vitrage, puis calibrage des caméras ADAS si le véhicule en est équipé, étape devenue incontournable sur les modèles récents.
- Facturation directe : le garage facture l'assureur, vous ne réglez que l'éventuelle franchise restant à votre charge.
Les documents à préparer avant le rendez-vous
Pour fluidifier la prise en charge, rassemblez en amont :
- La carte grise du véhicule (certificat d'immatriculation)
- L'attestation d'assurance en cours de validité
- Le numéro de sinistre attribué par votre compagnie
- Un constat amiable si un tiers est impliqué
- Le carnet d'entretien si le véhicule est encore sous garantie constructeur
L'absence d'un seul de ces éléments peut retarder la facturation directe de plusieurs jours, le temps que le garage obtienne confirmation auprès de l'assureur.
À quoi faire attention avant de signer le devis
La prise en charge sans avance de frais n'efface pas toutes les responsabilités du client. Plusieurs points méritent une vigilance particulière pour éviter les déconvenues après l'intervention.
La franchise bris de glace reste souvent due, même avec un règlement direct : son montant varie généralement entre 50 et 150 euros selon les contrats, parfois nulle sur certaines formules haut de gamme. Il est indispensable de vérifier ce montant avant l'intervention, car le garage vous le réclamera directement le jour du remplacement.
Attention également au calibrage des caméras ADAS (aide à la conduite) : sur un véhicule récent équipé de régulateur adaptatif, de freinage d'urgence automatique ou d'alerte de franchissement de ligne, un simple remplacement de pare-brise sans recalibrage peut désactiver ces systèmes de sécurité ou générer des alertes erronées. Certains contrats d'assurance ne couvrent pas automatiquement cette prestation complémentaire : mieux vaut poser la question explicitement avant la facturation.
Enfin, méfiez-vous des garages qui promettent une prise en charge à 100 % sans jamais consulter votre contrat : un professionnel sérieux demande systématiquement votre numéro de sinistre et vérifie les conditions avant de s'engager sur l'absence d'avance de frais.
Les limites du règlement direct
Certaines situations excluent de fait la facilité de paiement différé :
| Situation | Prise en charge sans avance |
|---|---|
| Contrat tous risques avec option vitrage | Oui, hors franchise |
| Contrat au tiers simple sans option | Non, paiement intégral à la charge du client |
| Véhicule sans assurance valide | Non |
| Sinistre hors délai de déclaration | Variable selon l'assureur |
| Garantie constructeur (défaut avéré) | Oui, sans franchise généralement |
Pare-brise, vitres latérales et toit panoramique : des traitements différents
Tous les vitrages d'un véhicule ne répondent pas aux mêmes règles de prise en charge, ce qui mérite d'être clarifié avant toute déclaration de sinistre.
Le pare-brise, pièce de sécurité active
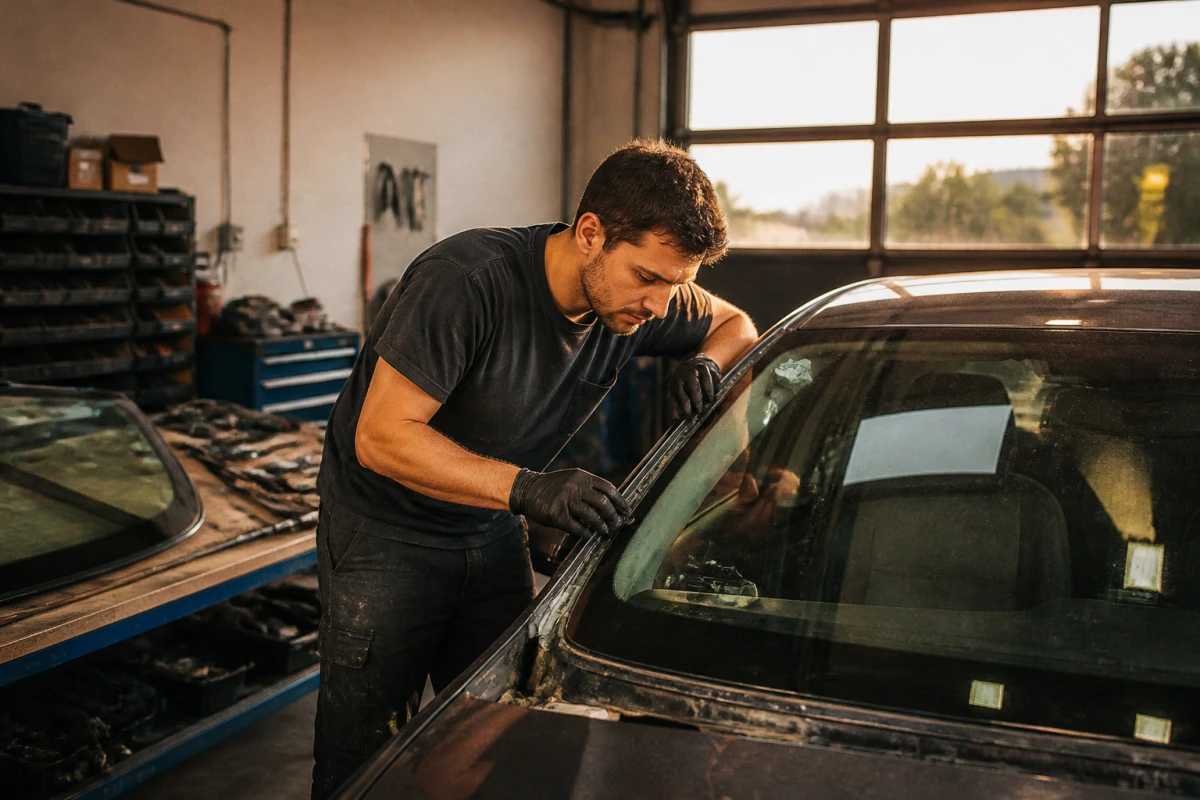
Le pare-brise participe à la rigidité structurelle du véhicule et supporte souvent les capteurs ADAS. Son remplacement implique un protocole précis : dépose de l'ancien vitrage, nettoyage du châssis, pose d'un cordon de colle polyuréthane, respect d'un temps de séchage avant de reprendre la route (généralement entre 1 et 3 heures selon la colle utilisée et la température ambiante), puis calibrage des caméras si nécessaire.
Les vitres latérales et le toit panoramique
Ces vitrages trempés ne jouent pas le même rôle structurel et se remplacent plus rapidement, sans temps de séchage contraignant. La prise en charge assurantielle suit toutefois la même logique de garantie bris de glace, avec parfois une franchise distincte selon les contrats.
La réparation d'impact, une alternative économique
Lorsque la fissure mesure moins de 3 cm et se situe hors du champ de vision du conducteur, une réparation par injection de résine est souvent possible plutôt qu'un remplacement complet. Cette solution, plus rapide et moins coûteuse, est généralement prise en charge sans franchise par la plupart des assureurs, qui encouragent cette pratique pour limiter les coûts de sinistralité.
Mise en pratique : votre check-list avant intervention
Avant de prendre rendez-vous pour un remplacement de pare-brise sans avance de frais, voici les vérifications à effectuer dans l'ordre :
- Vérifiez votre attestation d'assurance et la présence de la garantie bris de glace
- Contactez votre assureur pour obtenir un numéro de sinistre
- Demandez le montant exact de la franchise applicable
- Renseignez-vous sur la nécessité d'un calibrage ADAS selon l'équipement de votre véhicule
- Préparez carte grise, attestation d'assurance et constat si besoin
- Confirmez avec le garage que le règlement direct est bien activé avant l'intervention
MIG AUTO, installé à Miramont-de-Guyenne, en Nouvelle-Aquitaine, pratique le règlement direct avec l'ensemble des compagnies d'assurance pour le remplacement de pare-brise, le calibrage ADAS et la réparation d'impact. Cette organisation permet aux automobilistes de la région de faire intervenir leur véhicule sans sortir leur carte bancaire, hors franchise contractuelle.
Points clés
- La prise en charge sans avance de frais repose sur une convention de règlement direct entre garage et assureur.
- La franchise bris de glace reste généralement due, même en cas de facturation directe.
- Le calibrage des caméras ADAS est une étape souvent indispensable sur les véhicules récents, à vérifier avant intervention.
- Un contrat au tiers simple sans option vitrage ne couvre pas automatiquement ce type de sinistre.
- Préparer carte grise, attestation d'assurance et numéro de sinistre en amont accélère nettement la procédure.
- La réparation d'impact, quand elle est possible, est souvent sans franchise et moins coûteuse qu'un remplacement complet.
FAQ
▸Dois-je avancer de l'argent pour un remplacement de pare-brise ?
Dans la majorité des cas où votre contrat inclut la garantie bris de glace, non : le garage facture directement votre assureur via le règlement direct. Seule une éventuelle franchise, dont le montant est fixé par votre contrat, reste à votre charge le jour de l'intervention.
▸Comment savoir si mon contrat couvre le bris de glace ?
Consultez vos conditions générales ou contactez votre assureur en précisant votre numéro de contrat. Les formules tous risques et tiers étendu incluent très souvent cette garantie, contrairement au tiers simple qui l'exclut généralement sauf option spécifique souscrite.
▸Le calibrage des caméras ADAS est-il obligatoire après un remplacement ?
Sur un véhicule équipé de régulateur adaptatif, de freinage automatique d'urgence ou d'alerte de franchissement de ligne, oui, pour garantir le bon fonctionnement de ces aides à la conduite. Un pare-brise mal calibré peut générer des alertes erronées ou désactiver certaines fonctions de sécurité.
▸Combien de temps dure un remplacement de pare-brise ?
Comptez généralement entre 1 et 2 heures pour la dépose-pose, auxquelles s'ajoute un temps de séchage de la colle polyuréthane (1 à 3 heures selon le produit et la température), avant de pouvoir reprendre la route en toute sécurité.
▸Puis-je choisir librement mon garage pour la réparation ?
Cela dépend de votre contrat : certains assureurs imposent un réseau agréé pour bénéficier du règlement direct, d'autres laissent le libre choix du réparateur. Vérifiez cette clause avant de prendre rendez-vous pour éviter un refus de prise en charge.
▸Une simple fissure peut-elle être réparée sans remplacer tout le pare-brise ?
Si l'impact mesure moins de 3 cm et se trouve hors du champ de vision du conducteur, une réparation par injection de résine est souvent envisageable. Cette solution, plus rapide, est généralement acceptée sans franchise par la plupart des assureurs.